

 0766-55-3921
 0120-503-921

1.地震保険料控除
次の(1)または(2)に該当する保険契約が地震保険料控除の対象となります。
- (1)地震保険
次の①②の条件を満たす場合は、地震保険料控除の「地震保険料」の対象となります。-
- ①保険の対象が、「居住用の住宅」「生活用の動産(家財)」であること。
- ※保険契約者、もしくは契約者と生計を共にする配偶者その他の親族が常時居住している住宅および家財が対象です。常時住居として使用していない「別荘」「空き家」などの地震保険契約は保険料控除の対象となりません。
また、店舗などと併用している住宅の場合(店舗・事務所併用住宅など)は、居住部分のみが保険料控除の対象となります。
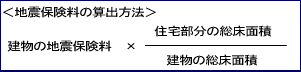
- ※生活用動産が保険の対象となりますので、貴金属や美術工芸品は対象になりません。 また、営業用什器・備品は地震保険を契約することができませんので対象外となります。
- ②保険の対象の所有者が「保険契約者」または、「保険契約者と生計を一にする配偶者か親族」であること。
-
- (2)経過措置が適用される長期損害保険
平成18年の税制改正において、既契約者への配慮として、平成18年末までに締結した一定の長期損害保険契約等にかかわる保険料等については、従前の損害保険料控除を適用可能とする経過措置が講じられています。
次の①から④の条件にすべて該当する契約は、地震保険料控除の対象となります。- ①保険始期が平成18年12月31日以前であること。
- ②保険期間の満了後に満期返れい金のある契約であること。(積立型保険、年金払積立傷害保険など)
- ③保険期間が10年以上であること。
- ④平成19年1月1日以降に、保険料の変更を伴う契約変更をしていないものであること。
- (注)④は、所得税法付則で「変更をしていないもの」となっておりますが、国税庁より、これは「保険料が変更となる異動がないこと」として取扱う旨が連絡されています。
2.生命保険料控除
身体の傷害または疾病により保険金が支払われる保険契約(身体の傷害のみに基因して保険金が支払われるものを除く。)が、生命保険料控除の対象となります。
- ※なお、当社の販売している損害保険商品は「生命保険料控除」において、旧制度の「一般生命保険料」または新制度の「介護医療保険料」に該当します。
新制度の「一般生命保険料」や新・旧制度の「個人年金保険料」に該当する商品はありません。 - ※財形保険は租税措置法により保険料控除の対象にはなりません。


